2022-2027年中国消毒器械行业市场深度分析及投资规划建议报告
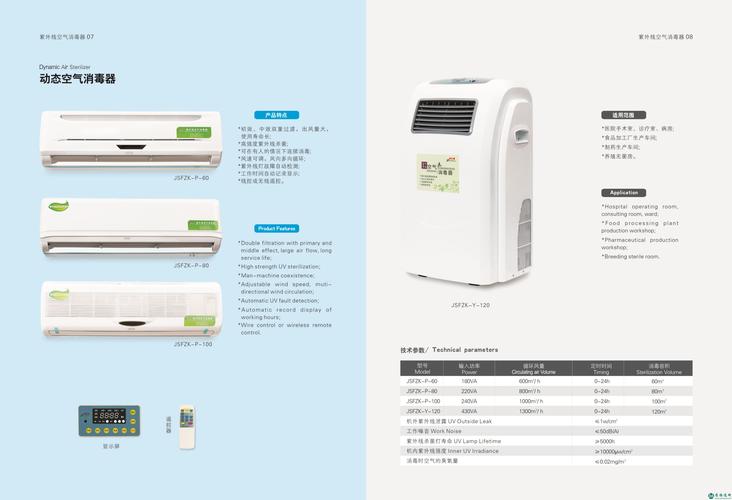
一、行业概述\n消毒器械是指利用物理或化学方法杀灭传播媒介上病原微生物,使其达到无害化要求的设备。按应用场景可分为医疗消毒器械、工业消毒器械、公共环境消毒器械及家用消毒器械;按技术原理可分为高温高压灭菌、紫外线消毒、臭氧消毒、化学消毒(如过氧化氢、环氧乙烷)及过滤除菌等。2022年以来,受公共卫生意识提升、医疗基础设施补短板及政策驱动,中国消毒器械行业进入结构性增长阶段,预计2022-2027年市场规模将保持年均复合增长率约8%-12%,到2027年有望突破450亿元。\n\n二、市场深度分析\n1. 需求端分析\n(1)医疗领域:院内感染控制标准趋严,手术器械灭菌、内镜消毒、牙科手机消毒等刚性需求稳定增长,基层医疗机构消毒设备补缺空间较大。\n(2)工业与食品领域:GMP合规、食品无菌灌装及冷链消毒催生中高端连续式灭菌设备需求。\n(3)公共环境与家用领域:智慧消毒机器人、空气消毒机、紫外线消毒灯等产品呈现场景化、智能化趋势,但家用低端产品同质化竞争较为激烈。\n\n2. 供给端分析\n国内消毒器械生产企业数量众多,区域集群特征明显(如江苏、浙江、山东、广东等地)。高端市场此前较多依赖进口(如大型蒸汽灭菌器、低温等离子灭菌器、过氧化氢雾化消毒系统),国产替代正在加速推进,部分细分赛道已实现突破。行业整体集中度偏低,中小厂商以价格竞争为主,龙头企业依托研发和渠道优势构筑护城河。\n\n3. 竞争格局分析\n主要竞争主体包括专业技术型龙头(医疗灭菌设备、消毒供应中心整体解决方案)、综合家电型涉足企业(空气净化消毒家电)、以及物联网赋能的智慧消毒服务商。竞争焦点正从单一设备销售转向“设备+耗材+消毒服务外包”综合解决方案。\n\n4. 驱动因素与制约因素\n驱动因素:院感防控政策加码、公共卫生体系建设投入、居民健康消费升级、智能化与物联网融合。\n制约因素:原材料价格波动(铜、不锈钢、芯片)、低端产能过剩、行业标准落地执行不均衡、用户对耗材成本敏感。\n\n三、技术与产品趋势\n1. 复合型消毒技术:等离子体+化学消毒、紫外-C(UVC)LED替代传统汞灯成为研发重点。\n2. 智能化:5G+IoT消毒设备实现远程监控、通过验证信号提示、自动运行场景维护;CDC审核追溯体系规范化提升。\n3. 消毒服务整包化:医院消毒供应中心(CSSD)托管服务促进自动平移商空间升级,降低实际终端操作压力与冲突和曝光。\n天量的扩展空间使消毒服务中心长期良性运行科技前瞻大格局需求建立规模格局稳定体系示范绩效。\n\n四、区域机会研判与业绩承诺标准防线未明确不得入\n华东、能就地提供快捷安装有响应之主动态度与具备未来验收环境成熟线将获长期订单规模先机升级势、动植性合作;华南、自主产业链原始出口配足国际检测有规范预审市场生产协竞争趋同增量;西部地区强化集中消毒公共设材设施、本地质量审查不可太模糊且免被割条件突出检查灵活。但在产能盲目扩张端要求企业不可折合规产品标准与真实获市履约力保\
如若转载,请注明出处:http://www.jyjy1688.com/product/44.html
更新时间:2026-10-24 19:13:37